Assurance Lamborghini : valeur, garanties et usages à déclarer
Pour bien assurer une Lamborghini, le contrat doit correspondre à sa valeur, à ses équipements et à son utilisation réelle. Une formule tous risques élargit la protection, mais ne garantit pas à elle seule une indemnisation adaptée, des réparations conformes à vos attentes ou une couverture sur circuit. Avant de souscrire, examinez ces points au même titre que le montant de la cotisation.
Choisir une formule en regardant ce qui reste à votre charge
La rareté de certaines versions, le prix des pièces et les contraintes de réparation justifient une étude personnalisée. Un assureur spécialisé dans les véhicules de prestige peut convenir, mais cette spécialisation ne dispense pas de lire les exclusions. Un assureur généraliste peut aussi proposer une couverture adaptée : le contenu du contrat compte davantage que l’appellation « prestige ».
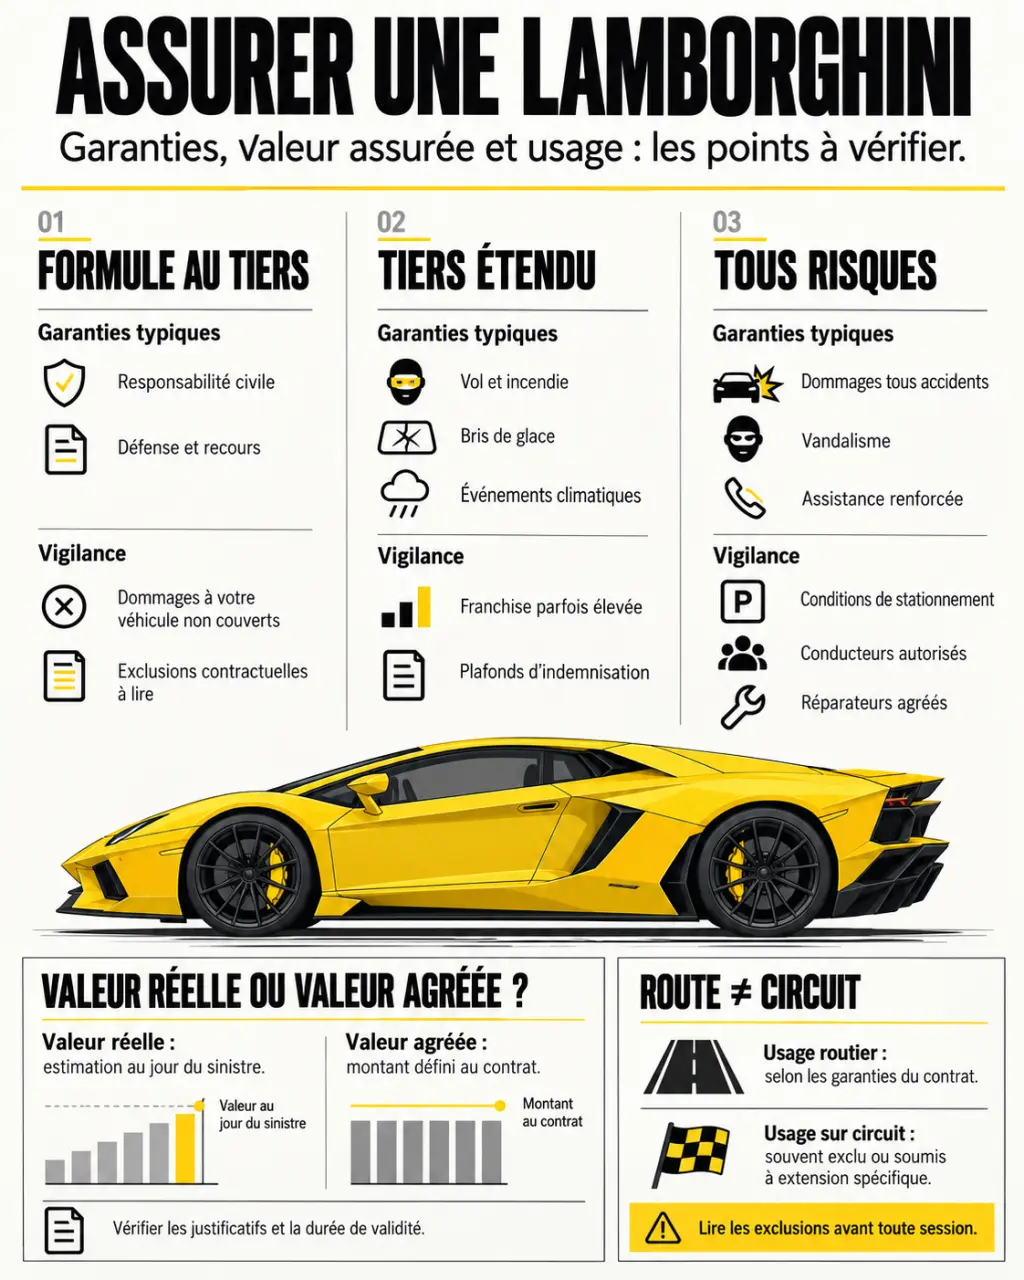
| Formule | Protection habituelle | Point de vigilance |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux autres | Ne couvre pas les dommages à votre Lamborghini lors d’un accident responsable |
| Au tiers étendu | Responsabilité civile et garanties complémentaires, notamment contre le vol ou l’incendie selon l’offre | Les dommages accidentels au véhicule peuvent rester exclus |
| Tous risques | Protection élargie, incluant généralement les dommages accidentels | Franchises, plafonds et exclusions continuent de s’appliquer |
Comparez aussi la garantie du conducteur, le bris de glace et les éléments effectivement couverts. Pour chaque proposition, demandez le montant des franchises dommages et vol, leur éventuel calcul proportionnel ainsi que les plafonds applicables. Une cotisation plus basse peut laisser une somme importante à votre charge après un sinistre.
Fixer la valeur assurée avant de parler indemnisation
Le modèle ne suffit pas à établir une valeur. La version, l’année, la motorisation, le kilométrage, l’historique et les options doivent aussi être documentés. Une Gallardo à boîte mécanique peut, par exemple, présenter un supplément de cote annoncé de 20 à 30 % par rapport à une configuration comparable à transmission robotisée. Cette particularité mérite une expertise plutôt qu’une estimation générique.
La valeur réelle correspond généralement à une évaluation du véhicule au moment du sinistre, selon les règles du contrat. La valeur agréée repose sur un montant accepté à l’avance par l’assureur, souvent après expertise. Vérifiez sa durée de validité, ses conditions de renouvellement et les déductions éventuelles : elle ne signifie pas nécessairement un remboursement sans franchise.
Un contrat standard peut ne pas tenir compte de toutes les particularités de votre véhicule. Pour les documenter, préparez une fiche avec la configuration d’origine, les factures d’options, des photographies et les transformations déclarées. Ces éléments permettent de distinguer votre exemplaire d’un modèle simplement comparable.
Pour comprendre le vocabulaire contractuel avant de comparer les offres, consultez le mag assurance, puis demandez à l’assureur de confirmer par écrit les modalités d’indemnisation proposées.
Vérifier le vol, les réparations et l’assistance concrètement
La garantie vol doit correspondre à vos habitudes de stationnement. Faites préciser les exigences concernant le garage fermé, l’alarme, l’antidémarrage ou un éventuel dispositif de géolocalisation. Demandez aussi quelles conditions s’appliquent lorsque la voiture passe une nuit à l’hôtel ou reste sur un parking pendant un déplacement.
Pour les réparations, clarifiez le choix de l’atelier, les conditions de prise en charge de sa main-d’œuvre et la nature des pièces utilisées. Sur un véhicule de collection, la traçabilité des interventions contribue à préserver sa valeur. Vérifiez avant tout sinistre les modalités d’expertise et de contestation de l’évaluation.
L’assistance doit répondre à des besoins concrets : remorquage adapté à une faible garde au sol, transport vers un atelier compétent et plafonds suffisants. Le seul mot « assistance » ne garantit pas ces services. Contrôlez les pays couverts, l’intervention en cas de panne au domicile et la catégorie du véhicule de remplacement, sans présumer qu’un modèle équivalent sera fourni.
Déclarer les usages qui sortent du trajet ordinaire
Une Urus utilisée quotidiennement et une Aventador réservée aux sorties occasionnelles n’ont pas le même profil. Déclarez le kilométrage annuel, les déplacements professionnels, les conducteurs réguliers et les prêts envisagés. Vérifiez les restrictions de prêt du volant ainsi que les franchises particulières selon le conducteur.
Une assurance routière ne couvre pas automatiquement l’usage sur circuit. Avant un roulage libre, un trackday ou un rallye, transmettez le programme à l’assureur : lieu, caractère chronométré ou non et conditions de participation. Demandez une validation écrite ou une couverture spécifique. La responsabilité civile de l’organisateur ne remplace pas nécessairement votre protection personnelle ni celle de votre voiture.
Déclarez également les modifications mécaniques ou esthétiques. Faites confirmer leur acceptation et leur prise en compte dans la valeur assurée, surtout si elles changent les performances ou les caractéristiques du véhicule.
Préparer des devis comparables avant la livraison
Adressez le même dossier à chaque interlocuteur pour comparer des propositions équivalentes :
- Modèle, version, année, motorisation, immatriculation ou éléments d’identification disponibles.
- Facture d’achat, détail des options, photographies et éventuelle expertise.
- Permis, relevé d’information, antécédents et conducteurs à déclarer.
- Kilométrage prévu, usages, stationnement et protections antivol.
- Financement, date de livraison et date de prise d’effet souhaitée.
En LOA ou en LLD, joignez les exigences du bailleur et examinez la garantie perte financière : l’indemnité automobile peut être inférieure aux sommes restant dues. Un devis peut être préparé avant la livraison, mais la prise d’effet doit être confirmée pour assurer le véhicule dès son départ. Comparez le coût annuel, le reste à charge et les engagements écrits, pas uniquement le tarif affiché.
Articles qui pourraient vous intéresser :
 Interdiction des diesels Crit’Air 2 : calendrier 2028-2030 et stratégie pour anticiper
 Options voiture : 5 équipements qui dopent la valeur de revente et ceux à éviter
 Leasing voiture hybride : 300 € par mois ou option d’achat, comment arbitrer ?
 Calcul restitution anticipée LLD : la formule officielle et comment limiter la facture