Assurance flotte de supercars : sécuriser la valeur agréée et la continuité de l’activité
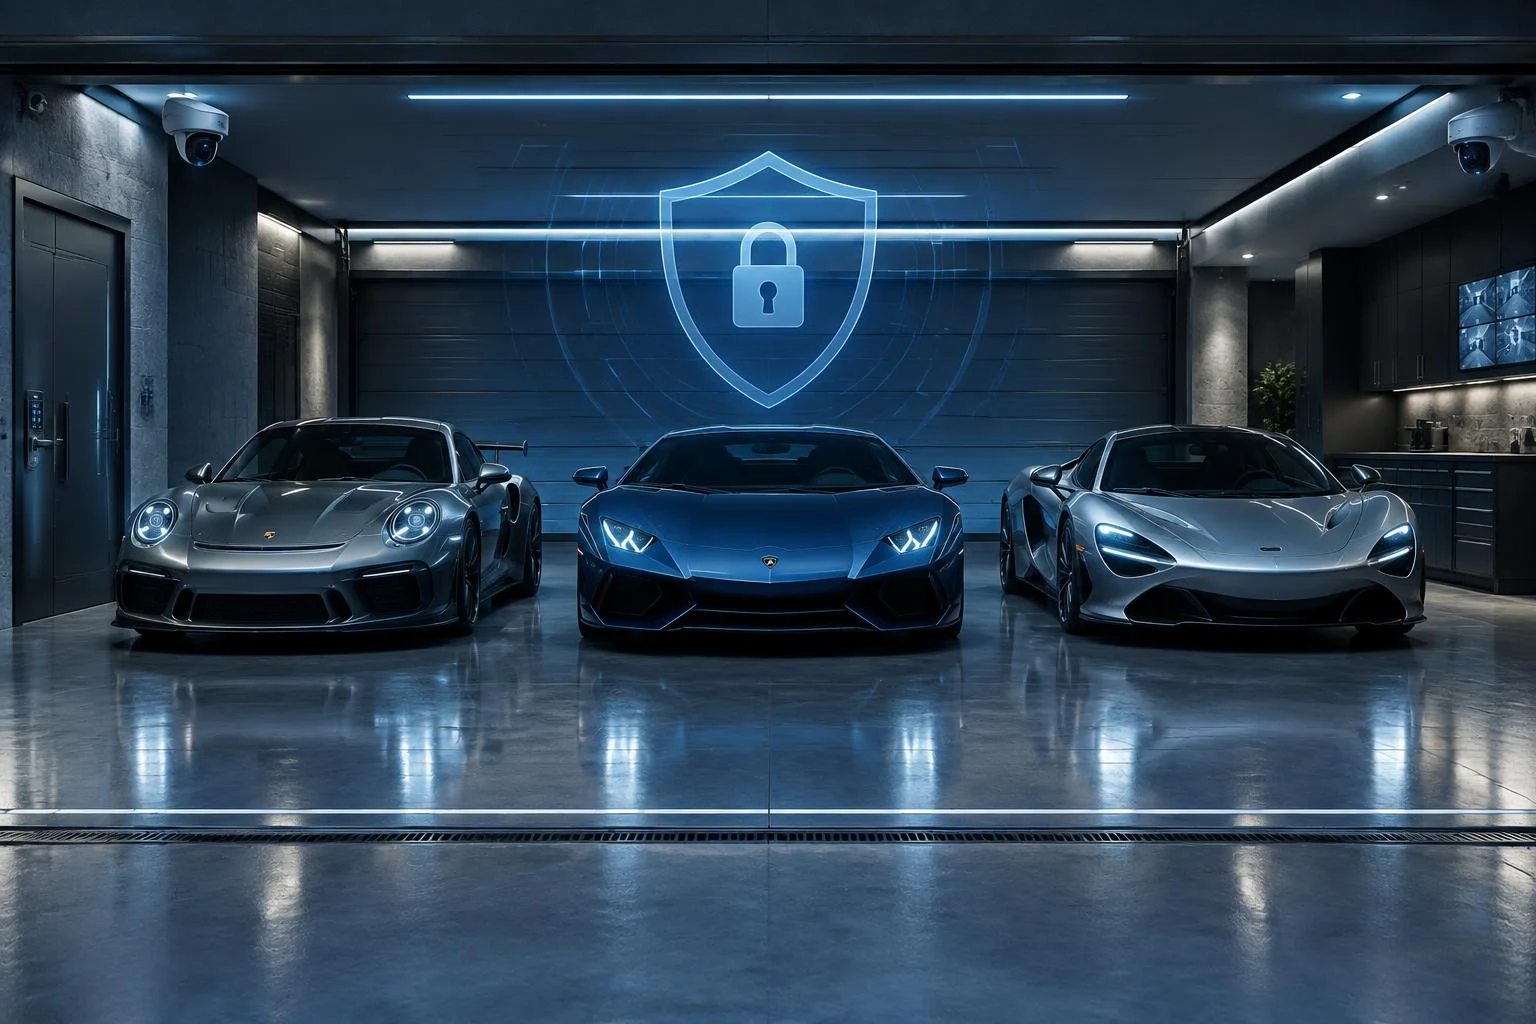
Une flotte de supercars représente un patrimoine professionnel exposé à des risques coûteux : accident, vol, incendie, panne, transport sur plateau ou immobilisation prolongée. Une assurance professionnelle adaptée doit donc tenir compte de la valeur des véhicules, de leurs usages réels, des conducteurs autorisés et des exigences de sécurité propres à chaque modèle.
Commencer par protéger la valeur réelle de chaque supercar
Pour un véhicule de prestige, l’enjeu principal est l’écart entre sa valeur déclarée et l’indemnisation prévue après un sinistre total ou un vol non retrouvé. Une couverture fondée sur une valeur de marché insuffisante peut laisser l’entreprise supporter une part importante de la perte. Il est donc utile d’étudier une valeur agréée, établie avec l’assureur, ainsi que ses modalités de réévaluation.
Cette analyse doit inclure les options, les équipements spécifiques, les modifications déclarées et la rareté des pièces. La valeur d’une supercar ne dépend pas uniquement de son modèle ou de son année. Une franchise élevée peut être acceptable pour un sinistre mineur, mais elle doit rester supportable au regard du coût d’une carrosserie en carbone, d’un vitrage particulier ou d’une réparation réalisée par un atelier qualifié.
Déclarer les usages sans approximation
Déplacements commerciaux, mise à disposition de clients, location, démonstration, événement automobile ou usage privé du dirigeant : ces situations ne présentent pas le même niveau de risque. Les salariés, conducteurs occasionnels, intérimaires ou stagiaires doivent également être pris en compte lorsque le contrat encadre leur conduite. Les sorties sur circuit, la compétition et certains rassemblements peuvent faire l’objet d’exclusions ou nécessiter une extension.
Le transport des véhicules sur remorque ou plateau doit aussi être abordé explicitement. Une modification d’usage, l’ajout d’un conducteur ou l’installation d’un équipement spécifique doit être signalé à l’assureur pour éviter une difficulté au moment de l’indemnisation.
Choisir un socle de garanties cohérent avec l’activité
La responsabilité civile automobile est obligatoire en vertu de l’article L211-1 du Code des assurances. Elle indemnise les dommages causés aux tiers, mais ne suffit pas à préserver une supercar appartenant à l’entreprise. Pour des véhicules à forte valeur, chaque garantie doit être examinée avec ses franchises, ses plafonds, ses exclusions et ses conditions d’indemnisation.
| Niveau de protection | Éléments couverts | Point de vigilance |
|---|---|---|
| Au tiers | Responsabilité civile | Les dommages subis par le véhicule assuré restent généralement à la charge de l’entreprise. |
| Intermédiaire | Responsabilité civile, souvent vol, incendie et bris de glace | Les dommages après une collision responsable ne sont pas systématiquement couverts. |
| Tous risques renforcée | Dommages tous accidents, vol, incendie, événements climatiques et bris de glace | Il faut vérifier la franchise, le plafond, les exclusions et la règle d’indemnisation applicable. |
Les extensions qui limitent l’arrêt d’activité
La garantie du conducteur, l’assistance 0 km, le dépannage-remorquage et le véhicule de remplacement sont utiles lorsqu’une supercar intervient dans une prestation ou contribue à l’activité commerciale de l’entreprise. La garantie du conducteur couvre les dommages corporels de la personne au volant, selon les conditions prévues au contrat.
La protection juridique peut aider en cas de litige avec un tiers, un réparateur ou après un accident. Si des équipements, des objets confiés ou des marchandises sont transportés, une garantie dédiée est nécessaire. Ces biens ne sont pas automatiquement inclus dans l’assurance automobile.
Dans une flotte haut de gamme, le stockage sécurisé réduit les risques et facilite l’examen d’un sinistre : garage fermé, contrôle des accès, traçabilité des clés, dispositif antivol et procédure de restitution. Cette organisation permet aussi de documenter qui détenait le véhicule, où il stationnait et dans quel cadre il était utilisé.
Flotte, multi-véhicules ou contrats individuels : faire le bon arbitrage
L’assurance flotte automobile regroupe plusieurs véhicules sous un contrat unique. Elle est généralement proposée à partir de 4 à 5 véhicules, même si certains assureurs l’acceptent dès 3. Elle simplifie l’ajout ou le retrait d’une supercar, le suivi des attestations et la gestion des échéances. Les véhicules achetés, en leasing, en LOA ou en LLD peuvent être intégrés selon les conditions du contrat.
Pour 1 à 3 véhicules, des contrats individuels ou une offre multi-véhicules peuvent rester adaptés. La comparaison ne doit toutefois pas se limiter à la prime. Elle doit porter sur les conducteurs admis, les usages garantis, les franchises par véhicule, les conditions d’indemnisation et la gestion des sinistres.
En flotte, la sinistralité globale et le ratio sinistres-primes pèsent souvent sur la réévaluation annuelle. Le contrat unique facilite le suivi, mais il ne dispense pas l’entreprise de contrôler les garanties propres à chaque véhicule.
Les critères qui font varier le devis professionnel
Le tarif dépend notamment du nombre de véhicules, de leur valeur, de leur puissance, de leur ancienneté, du kilométrage et du lieu de stationnement. Le profil des conducteurs autorisés, leur expérience, les antécédents de sinistres et la nature des trajets comptent tout autant. Une flotte utilisée occasionnellement pour des événements n’appelle pas les mêmes garanties qu’un parc dédié à la location ou aux rendez-vous clients.
- certificats d’immatriculation et mode de détention des véhicules ;
- liste des conducteurs et copies de permis ;
- relevés d’information et historique de sinistralité ;
- estimations, factures ou rapports d’expertise justifiant la valeur ;
- description des usages, du stationnement et des dispositifs de sécurité.
Un courtier peut confronter les offres et négocier des conditions adaptées au profil de la flotte. Pour préparer une comparaison ou solliciter un accompagnement, cliquez ici pour en savoir plus.
Piloter le contrat après la souscription
La qualité d’une assurance pour supercars d’entreprise se vérifie aussi après la signature. Déclarez rapidement tout nouveau véhicule, changement de conducteur, évolution d’usage ou installation d’un équipement spécifique. En cas de sinistre, conservez les éléments utiles : circonstances, photographies, dépôt de plainte en cas de vol, factures et échanges avec le réparateur.
Avant le renouvellement, relisez les franchises, les plafonds, les exclusions et la valeur retenue pour chaque véhicule. Anticiper ce rendez-vous permet d’ajuster les garanties à la flotte réelle et de discuter la prime sur des bases documentées. La durée d’immobilisation et la disponibilité des pièces méritent également une attention particulière pour les modèles de prestige.
Si une résiliation est envisagée, les conditions particulières précisent le préavis applicable, souvent de 1 ou 2 mois. Organisez la continuité de couverture avant toute démarche, notamment lorsqu’un véhicule est financé, loué ou indispensable à une prestation.

- Assurance flotte de supercars : sécuriser la valeur agréée et la continuité de l’activité - 3 octobre 2026
- Assurance moto sportive : 6 points à vérifier pour limiter votre reste à charge - 14 septembre 2026
- Devis assurance auto AXA : quelles garanties choisir selon votre usage et votre budget ? - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Publicité sur voiture : comment gagner jusqu’à 500 € par mois avec votre véhicule
 Empattement d’une voiture : pourquoi cette mesure définit votre confort et votre conduite
 Vitesse excessive eu égard aux circonstances : 135€ d’amende sans radar et sans perte de points
 Peut-on résilier une assurance auto à tout moment ? Après 12 mois, avant 1 an et avec la loi Hamon