Assurance moto sportive : 6 points à vérifier pour limiter votre reste à charge
Une moto sportive demande une assurance adaptée à sa valeur, à ses carénages coûteux, au risque de vol et à la protection du pilote. La responsabilité civile est obligatoire, mais elle ne répare ni votre machine ni vos blessures en cas d’accident responsable. Le bon contrat dépend donc de votre usage, du niveau de risque accepté et de la somme que vous pourriez devoir payer après un sinistre.
Partir de la valeur de la moto et de son stationnement
Une sportive récente, financée à crédit ou difficile à remplacer mérite généralement une couverture plus large qu’une machine ancienne de faible valeur. Une chute à faible vitesse peut endommager le carénage, l’optique, le réservoir, les commandes et d’autres périphériques. Le coût de la remise en état ne dépend donc pas uniquement de la gravité apparente de l’accident.
Le stationnement compte tout autant. Un garage fermé, un parking collectif, la rue ou un box individuel ne présentent pas le même niveau d’exposition au vol et au vandalisme. Déclarez la situation exacte à l’assureur. Une incohérence entre le contrat et les conditions réelles de garage peut compliquer l’indemnisation. Un antivol agréé SRA et le gravage peuvent aussi être exigés ou influencer la franchise vol selon les contrats.
Choisir une formule qui couvre les sinistres plausibles
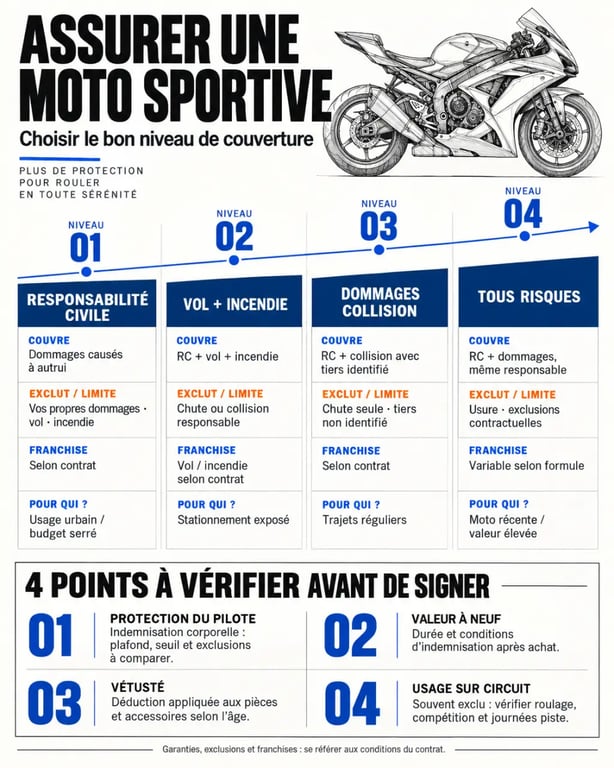
| Formule | Protection principale | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Moto de faible valeur ou budget très contraint |
| Intermédiaire | Tiers complété, souvent par le vol et l’incendie | Sportive stationnée dans une zone exposée |
| Dommages collision | Dégâts à la moto après une collision identifiée, selon le contrat | Usage routier régulier avec besoin ciblé |
| Tous risques | Dommages accidentels, y compris en cas d’accident responsable, selon les garanties | Moto récente, coûteuse ou financée |
La formule tous risques n’efface pas toutes les limites. Les exclusions, la vétusté, le plafond d’indemnisation et la franchise continuent de s’appliquer. À l’inverse, l’assurance au tiers peut suffire pour respecter l’obligation légale, mais elle laisse le propriétaire assumer les dommages de sa propre moto lorsqu’il est responsable ou lorsqu’aucun tiers n’est identifié.
La garantie vol mérite une lecture attentive. Vérifiez la prise en charge de la tentative de vol, de l’incendie et du vandalisme, ainsi que les conditions liées au stationnement, au gravage et à l’antivol. Ces éléments peuvent modifier le montant remboursé ou la franchise appliquée.
Lire les garanties comme une balance entre prime et reste à charge
La franchise est la somme qui reste à votre charge lors d’un sinistre indemnisable. Une franchise élevée peut réduire la prime, mais elle devient pénalisante après une glissade, une tentative de vol ou un dommage dont le montant est limité. Comparez les devis comme une balance : d’un côté, l’économie annuelle ; de l’autre, la somme à mobiliser immédiatement après un accident.
Une garantie apparemment équivalente peut perdre une grande partie de son intérêt si sa franchise absorbe une part importante de la réparation. Examinez aussi le plafond d’indemnisation, l’application éventuelle de la vétusté et la méthode retenue pour évaluer la moto. Pour une machine neuve ou récente, demandez la différence entre valeur à neuf, valeur d’achat, valeur vénale et valeur à dire d’expert.
Le pilote, l’équipement et l’assistance ne sont pas accessoires
L’individuelle pilote protège le conducteur selon les conditions prévues, notamment en cas de blessures graves lorsqu’il est responsable. Vérifiez son plafond, les seuils d’invalidité et les exclusions. Contrôlez aussi la couverture du casque, des gants, du gilet airbag, des bagages et des accessoires hors-série. Ces éléments ne sont pas toujours inclus dans l’indemnisation standard.
L’assistance 0 km évite de rester immobilisé devant chez soi après une panne, une crevaison, une perte de clés ou un accident. La défense pénale, le recours et la protection juridique peuvent aussi aider à faire valoir vos droits après un litige. Pour chaque option, vérifiez les conditions d’intervention, les plafonds et les situations exclues.
Comprendre pourquoi le tarif varie d’un pilote à l’autre
La puissance et le modèle de la moto, son prix, le lieu de stationnement, la zone de circulation, l’expérience, le bonus-malus et les antécédents de sinistres influencent la prime et parfois l’acceptation du dossier. Un jeune conducteur, généralement avec moins de 3 ans de permis, peut rencontrer davantage de restrictions sur une sportive ou une hypersportive. Le permis A2 limite la puissance à 35 kW, soit 47,5 ch.
Le coût augmente souvent lorsque la moto est puissante, récente ou particulièrement exposée au vol. Le niveau de garantie choisi intervient aussi : une formule plus protectrice augmente généralement la prime, mais elle réduit le reste à charge potentiel après un accident couvert.
Un conducteur malussé ou résilié doit être précis dans son relevé d’information plutôt que de minimiser son historique. Certaines compagnies peuvent proposer une solution avec surprime, franchise majorée ou garanties encadrées. Pour explorer une offre spécialisée, vous pouvez consulter assurancekawasaki au moment de comparer les conditions d’éligibilité.
Route et circuit : ne jamais présumer de la couverture
Une assurance route ne couvre pas automatiquement le roulage sur circuit. Les distinctions entre roulage libre, entraînement encadré et compétition sont déterminantes. L’organisateur peut demander une licence, une responsabilité civile spécifique ou une assurance dédiée. La compétition est fréquemment exclue des contrats moto classiques.
Avant une journée piste, demandez une confirmation écrite concernant les dommages à la moto, les dommages corporels du pilote, la responsabilité envers les autres participants et le trajet vers le circuit. Ne vous contentez pas d’une mention générale sur l’usage loisir : la couverture peut varier selon l’activité organisée.
Les pièces racing, les commandes reculées, les échappements non homologués ou les autres modifications doivent également être déclarés. Leur prise en charge ne va jamais de soi. Un équipement ou une transformation absent du contrat peut être exclu de l’indemnisation.
Préparer un devis comparable et souscrire sans angle mort
Rassemblez le permis, la carte grise ou les informations du modèle, le relevé d’information, la date d’achat, le mode de stationnement et votre usage route ou circuit. Pour une moto neuve ou récente, demandez clairement la différence entre valeur à neuf, valeur d’achat, valeur vénale et valeur à dire d’expert.
- Comparez les franchises distinctes pour le vol, les dommages et l’incendie.
- Vérifiez les plafonds de protection du pilote et de l’équipement.
- Repérez les exigences liées à l’antivol, au gravage et au stationnement.
- Contrôlez les exclusions liées au circuit et aux modifications de la moto.
- Vérifiez les conditions de prêt du guidon et d’assistance.
Un devis pertinent n’est pas le moins cher par principe. C’est celui dont les garanties correspondent à la moto, au pilote et aux sinistres qu’il ne pourrait pas absorber seul. Avant de souscrire, relisez les franchises, les plafonds et les exclusions avec le même niveau d’attention que le montant de la prime.

- Assurance moto sportive : 6 points à vérifier pour limiter votre reste à charge - 14 septembre 2026
- Devis assurance auto AXA : quelles garanties choisir selon votre usage et votre budget ? - 11 septembre 2026
- Loi Hamon en assurance auto : comment résilier sans frais après 12 mois - 10 septembre 2026
Articles qui pourraient vous intéresser :
 Tesla Optimus : 3 générations de robots humanoïdes face au défi de l’automatisation industrielle
 Voiture Excalibur : 4 séries mythiques et les secrets d’un achat réussi
 Comptabilisation d’une franchise d’assurance véhicule : sinistre, reste à charge et compte 7587
 Loi Hamon en assurance auto : comment résilier sans frais après 12 mois